El negocio del pádel en Argentina: con 3.300 clubes, el país atrae inversiones en construcción, paletas y servicios

Tras la presentación del informe 2026 de la FIP que fija el gasto global en u$s7.930 millones, la Argentina se posiciona entre las tres mayores potencias de infraestructura del mundo. El desglose de la construcción de pistas, indumentaria, torneos y gestión digital.
Sociedad16 de octubre de 2026

image

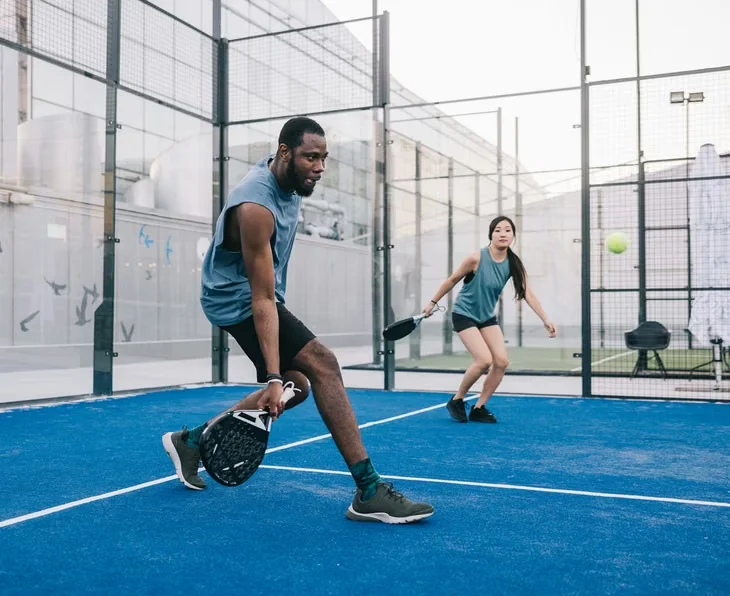
La profesionalización y expansión del pádel a nivel mundial han convertido a la disciplina en una de las actividades con mayor rentabilidad e interés para los inversores privados. Con 40 millones de practicantes en todo el mundo y 27 millones de jugadores habituales, el informe elaborado por la Federación Internacional de Pádel (FIP) y OpenEconomics revela que el gasto anual del sector asciende a u$s7.930 millones, aportando u$s9.980 millones al PBI global y sosteniendo 235.000 puestos de trabajo.

En este contexto, la Argentina ostenta el tercer lugar mundial en cantidad de complejos con 3.300 clubes de pádel, escoltando a España (4.705) e Italia (3.855), y superando a competidores como Francia (1.590) e Indonesia (1.100). El país forma parte además del grupo de tres principales mercados globales por volumen de pistas instaladas. Este crecimiento ha traspasado las fronteras del AMBA para afianzarse mediante polos deportivos en Córdoba, Santa Fe, San Luis y diversas provincias, donde los tradicionales predios de alquiler se han transformado en clubes multiservicio con tiendas, gastronomía y áreas sociales.

Ejes de monetización: infraestructura, equipamiento técnico y torneos

La economía del pádel en Argentina y el mundo se articula en torno a cinco unidades de negocio estratégicas: la construcción de instalaciones, el alquiler de pistas, el equipamiento técnico, la organización de torneos y el gasto asociado a la práctica recreativa.

  1. Construcción y tecnología de pistas: La demanda global ha llevado a la instalación de 91.234 pistas (una cada 36 minutos o unos 40 complejos diarios). En el plano local, la edificación de canchas representa una de las puertas de entrada más dinámicas para inversiones en estructuras metálicas, paños de vidrio templado, iluminación LED y césped sintético de última generación.

  2. Equipamiento y venta minorista: La compra recurrente de paletas, calzado especializado, indumentaria y accesorios abre un canal comercial continuo tanto para marcas internacionales como para fabricantes y distribuidores locales.

  3. Servicios y oferta complementaria: La rentabilidad por complejo se maximiza a través de escuelas de menores, clases particulares, gastronomía, alquiler de paletas y acuerdos de patrocinio. En este sentido, la alta participación del público femenino, que representa el 47% de los practicantes a nivel global, genera oportunidades para torneos y productos específicos.

  4. Torneos amateurs y plataformas digitales: La organización de competencias por categorías suma ingresos por inscripciones y sponsors. Además, el desarrollo de plataformas de reservas en línea y gestión de cuadros de competencia optimiza la ocupación de las pistas fuera de los horarios pico.

Proyección internacional y crecimiento acelerado en nuevos mercados

La solidez del mercado argentino convive con un crecimiento explosivo de la infraestructura en otras regiones. Aunque Europa encabeza el sector con 56.980 pistas (62,5% del total mundial) y el 61% de los jugadores, y Sudamérica concentra el 17,7% de los practicantes globales, otros continentes crecen a tasas aceleradas: Asia aumentó sus canchas un 95%, África un 40% y Estados Unidos cerca del 50% interanual.

Asimismo, el calendario institucional de la FIP contempla 434 torneos internacionales en 62 países durante 2026 —a través de circuitos como Premier Padel y CUPRA FIP Tour— y contabiliza 115 federaciones miembro tras sumar 15 nuevos países en su última asamblea. Este impulso global consolida a la Argentina como un hub exportador de talentos, entrenadores, diseño de infraestructura y servicios de gestión deportiva.

Artículos relacionados